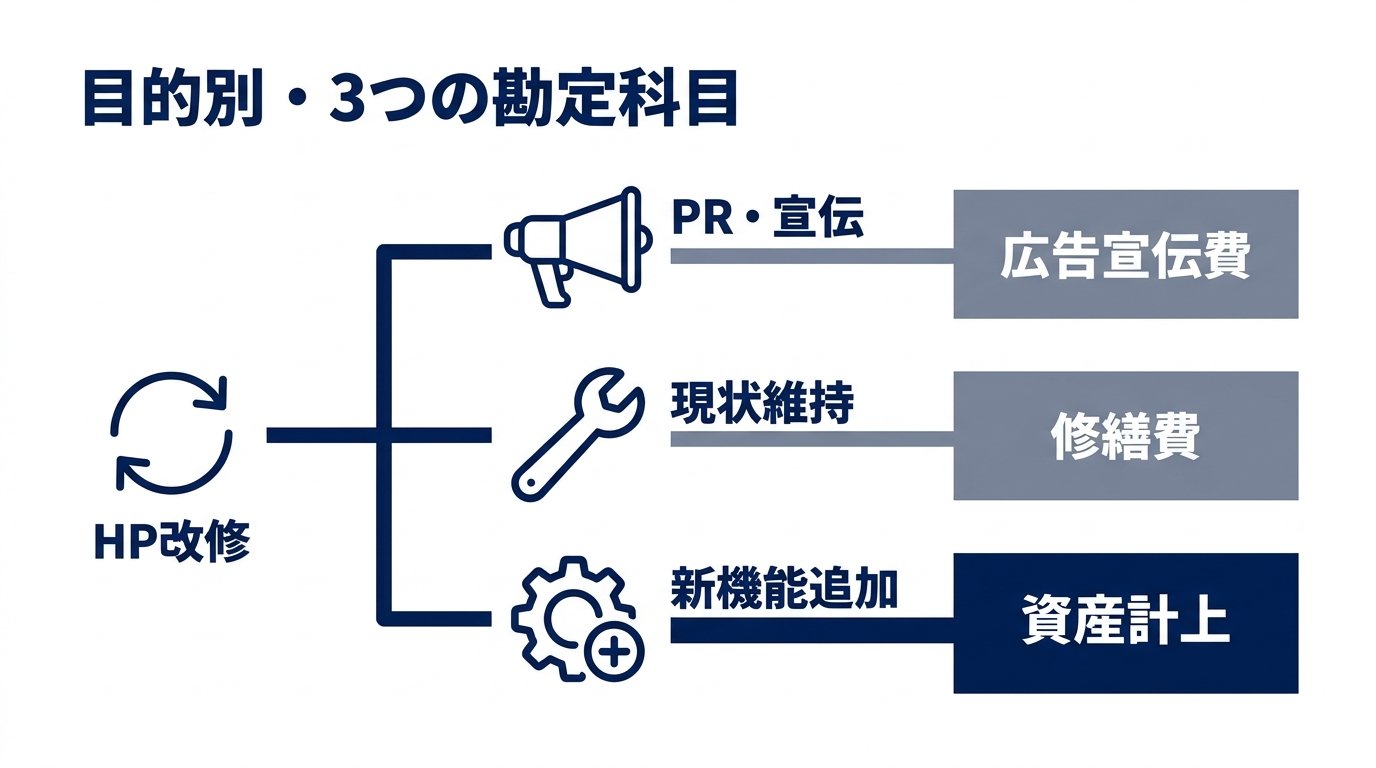
ホームページリニューアル費用の勘定科目は一律ではなく、PR目的の「広告宣伝費」、現状維持の「修繕費」、新機能開発の「ソフトウェア(無形固定資産)」に分けて判断します。
- 判断の軸:支出の金額ではなく「何を作り、どれだけ長く使うか」の作業内容で決める
- 特例の最新基準:2026年4月1日以後の取得等から少額減価償却資産の特例が40万円未満へ拡大
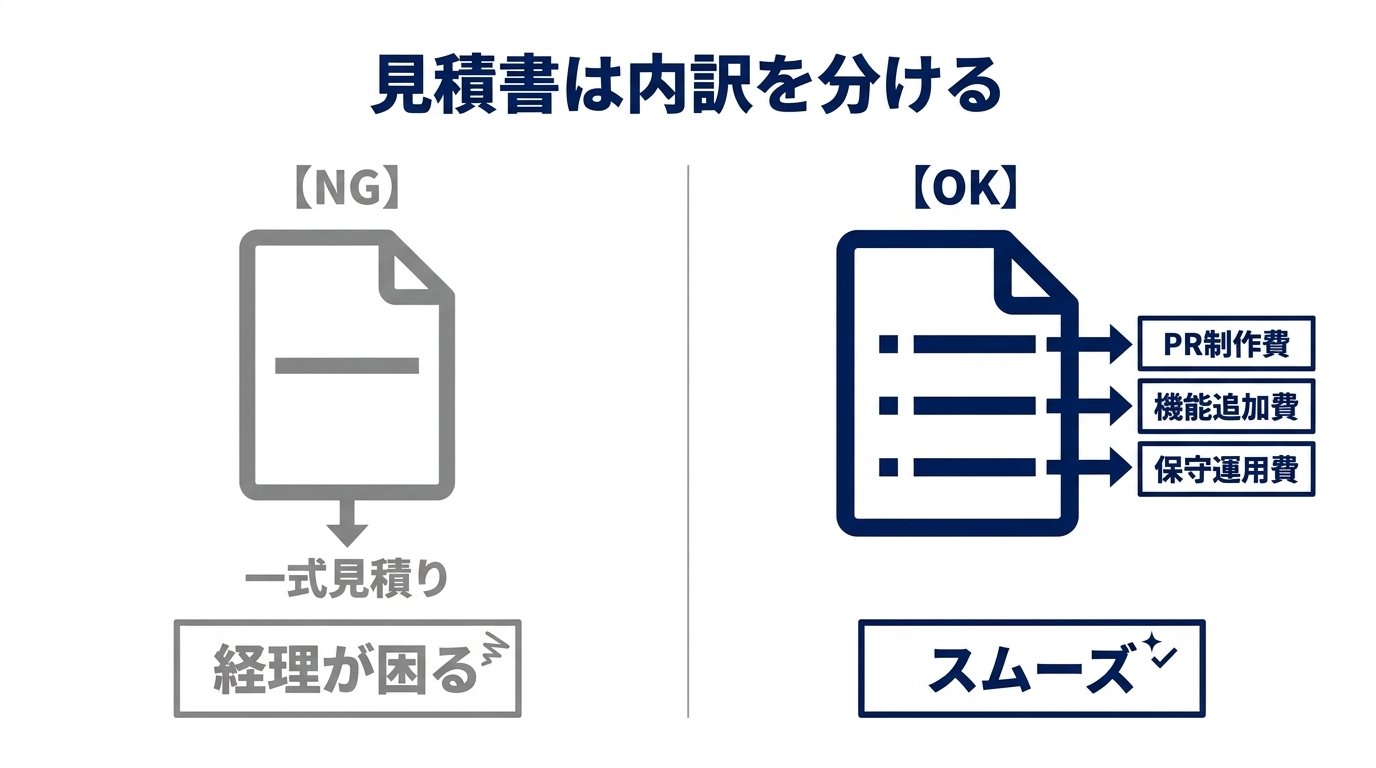
- 実務の工夫:見積書を一式にせず作業ごとに内訳を分けてもらうと税理士相談がスムーズ
 ご相談者
会社のホームページをリニューアルしたいのですが、50万円以上かかると固定資産になって減価償却が必要でしょうか。広告宣伝費として一括で経費に落とせますか。
 マーケ部
部長
「リニューアル」という名称や金額だけでは決まりません。PRコンテンツの刷新か、不具合修正か、システム機能の追加かによって処理が分かれるため、まずは判断の枠組みから整理しましょう。
法人のホームページリニューアルを進める際、経理担当者やWeb担当者から必ず挙がるのが「この費用はどの勘定科目で処理すべきか」「一括で経費にできるのか、資産計上になるのか」という疑問です。古い解説記事では旧基準の「30万円未満」のまま書かれていることも多く、最新の税制に合わせた確認が欠かせません。
本記事では、国税庁のタックスアンサーや法人税基本通達、令和8年度(2026年)の改正資料にもとづき、経費と資産の分かれ目、40万円未満特例や耐用年数5年の考え方、さらに制作会社に見積書を分けてもらう実務のコツを解説します。なお、個別の税務判断は条件によって異なるため、最終的な判断は顧問税理士にご確認ください。
- 1 | ホームページリニューアル費用の勘定科目は「経費」か「資産」か?判断の分かれ目
- 1-1 | 一時の損金(広告宣伝費・修繕費)として経費処理できるケース
- 1-2 | 無形固定資産(ソフトウェア)や資本的支出として資産計上になるケース
- 1-3 | 金額基準(10万・20万・2026年4月以降の40万円未満特例)と耐用年数5年の考え方
- 1-4 | ドメイン・サーバー・SSL・保守運用費など関連費目の勘定科目
- 2 | ホームページリニューアル費用の勘定科目を正しく処理するための実務ポイント
- 2-1 | ケース別の仕訳イメージ(全額広告宣伝費・機能追加の資産計上・按分処理)
- 2-2 | 税理士確認や経理処理がスムーズになる「見積書の内訳分け」の依頼方法
- 2-3 | 繰延資産や一括経費処理をめぐるよくある誤解と税務上の注意点
- 2-4 | まとめ:ホームページリニューアル費用の勘定科目は目的と見積内訳で整理しよう
- 3 | よくある質問(FAQ)
ホームページリニューアル費用の勘定科目は「経費」か「資産」か?判断の分かれ目
 ご相談者
サイトを作り直すだけなのに、どうして「広告宣伝費」になったり「ソフトウェア」になったりするのですか。
マーケ部部長
ホームページは見た目のデザインやPR文章の部分と、予約システムや会員機能のようなプログラムの部分が混在しているため、支出の実質に応じて税務上の扱いが分かれるからです。
税務上、ホームページリニューアル費用を「経費(損金)」にするか「資産(減価償却資産)」にするかは、支出の性質を見極めることが出発点になります。ここでは国税庁の基準をもとに、4つの処理区分と金額基準、関連費目の科目を整理します。
一時の損金(広告宣伝費・修繕費)として経費処理できるケース
リニューアル費用のうち、当期の経費として処理できる代表的なケースは「広告宣伝費」と「修繕費」の2つです(出典: 国税庁 法人税基本通達7-8-6の2)。
まず、会社案内や商品PRを目的とした一般的なホームページについて、民間の税務解説では「内容が頻繁に更新され、支出効果が1年以上に及ばないと考えられる制作費は、原則として支出時の損金(広告宣伝費など)として処理する」という従来の国税庁Q&Aに沿った考え方が紹介されています。ただし、今回確認した現行の国税庁タックスアンサーNo.5461にはホームページ固有のQ&Aは掲載されておらず、過去の保存資料に基づく整理である点は押さえておきましょう(出典: 国税庁 No.5461)。
次に、すでに自社で保有しているサイト(ソフトウェア)に対する改修で、「プログラムの機能上の障害の除去」や「現状の効用の維持」にとどまるものは、法人税基本通達7-8-6の2により修繕費に該当します。たとえば、動かなくなった既存のお問い合わせフォームを元通りに直す作業や、インボイス制度対応など従来の効用を維持するための軽微なシステム修正がこれにあたります。
「更新していれば必ず広告宣伝費」ではない
「年に1回お知らせを更新していれば、プログラム開発費まで全額広告宣伝費にできる」という現行の国税庁基準は存在しません。支出の内容にシステム開発や機能追加が含まれるかどうかが分かれ目となります。
無形固定資産(ソフトウェア)や資本的支出として資産計上になるケース
一方で、リニューアルに伴って「新たなソフトウェアの制作・取得」や「既存ソフトウェアへの新たな機能の追加・機能の向上」を行う場合は、一時の経費ではなく無形固定資産(ソフトウェア)または資本的支出として資産計上する必要があります。
| 支出の実態・作業内容 | 税務上の区分・勘定科目の例 | 判断時のポイント |
|---|---|---|
| 会社・商品紹介など、広告宣伝用コンテンツの制作・更新 | 広告宣伝費など(経費) | プログラム開発部分まで一律に経費にしない |
| 既存フォームの不具合修正、現状の効用の維持 | 修繕費(経費) | 法人税基本通達7-8-6の2に基づく |
| 既存サイトへの予約管理・会員機能などの追加・向上 | 資本的支出(資産計上) | 請求書の名目が「保守費」「改修費」でも実態で判断 |
| 新たなWebシステムやEC・検索機能の開発 | ソフトウェア(無形固定資産) | 導入に必要な設定作業・付随修正も取得価額に算入 |
たとえば、これまで静的な会社案内だけだったサイトに、独自の予約システムや会員マイページ、顧客管理データベースとの連携機能などを新しく組み込むケースが典型です。また、国税庁タックスアンサーNo.5461では、ソフトウェアの取得価額にはプログラム本体の代金だけでなく、導入に必要な設定作業や自社仕様に合わせる付随的な修正作業の費用も含めるとされています。
X(旧Twitter)上の税務・実務アカウントの投稿を調査した際も、「一般的なPR目的のサイトは広告宣伝費になりやすいが、高機能なシステムが含まれる場合は資産計上になる」と取引の実態に合わせて分ける重要性が繰り返し発信されていました。
金額基準(10万・20万・2026年4月以降の40万円未満特例)と耐用年数5年の考え方
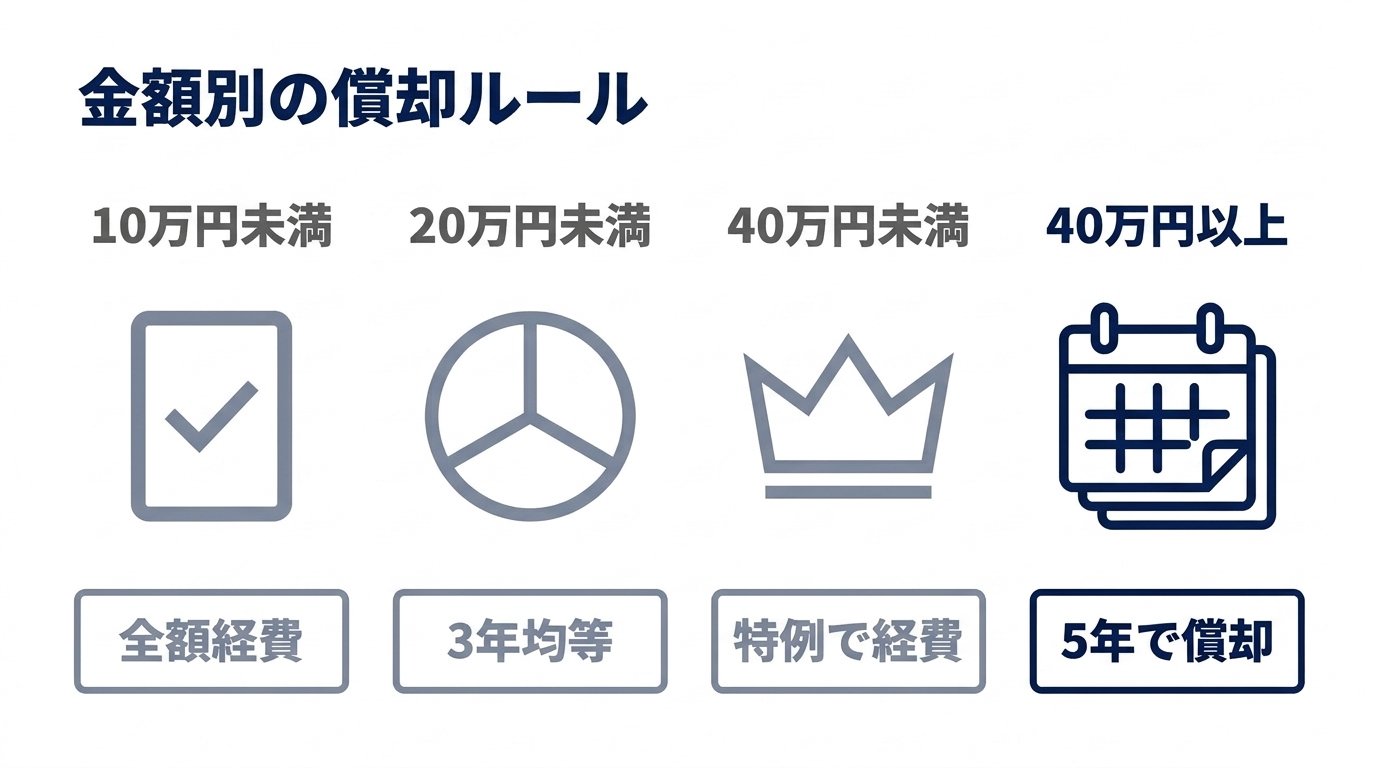
支出が「ソフトウェア」などの減価償却資産に該当すると判断された場合でも、すべてが必ず5年間の減価償却になるわけではありません。取得価額に応じて、以下の3つの少額資産制度を検討できます(出典: 国税庁 No.5403 / 国税庁 No.5408)。
| 制度名 | 取得価額の基準 | 費用化の方法 | 主な適用条件と注意点 |
|---|---|---|---|
| 少額の減価償却資産の損金算入 | 10万円未満 | 供用年度に全額損金算入 | 事業供用と損金経理が必要(「10万円以下」ではない) |
| 一括償却資産 | 20万円未満 | 3年間で均等償却(各年1/3) | 名前に「一括」とあるが、その年の全額経費ではない |
| 中小企業者等の少額減価償却資産の特例 | 40万円未満(2026年4月1日以後取得等) | 条件を満たせば供用年度に全額損金算入 | 青色申告の中小企業者等、従業員原則400人以下、年間合計300万円限度、別表16(7)添付 |
特に注意したいのが2026年(令和8年)4月1日以後に取得等をする資産についての改正点です。これまで「30万円未満」だった中小企業者等の少額減価償却資産の特例が、「40万円未満」へ引き上げられました(適用期限は2029年3月31日まで、対象法人の従業員数基準は原則500人以下から400人以下へ変更、年間合計300万円上限は据え置き)(出典: 国税庁 令和8年度改正資料PDF)。
「未満」の境界と消費税の経理方式に注意
10万円未満・20万円未満・40万円未満はすべて「未満」のため、ちょうど40万円の資産は40万円未満特例の対象外になります。また、金額判定は御社が採用している消費税の経理方式(税抜経理なら税抜額、税込経理なら税込額、免税事業者は税込)で行う点も確認しておきましょう。
上記の少額制度に当てはまらないソフトウェアは、通常の減価償却を行います。国税庁タックスアンサーNo.5461では、ソフトウェアの耐用年数は「複写して販売するための原本・研究開発用」が3年、「その他のもの(自社利用等)」が5年と定められています。
また、これとは別に、既存固定資産の修繕については「一の修理・改良等の費用が20万円未満なら修繕費」「区分が明らかでない金額が60万円未満等なら修繕費」という法人税基本通達の形式基準もありますが、新機能開発と明らかなものまで修繕費にできるわけではない点に留意してください。
ドメイン・サーバー・SSL・保守運用費など関連費目の勘定科目
リニューアルの前後では、サイト制作費以外にもドメイン・サーバー・SSL証明書・月額保守費などの関連費用が発生します。国税庁が全費目の勘定科目名を一律に指定しているわけではありませんが、会計ソフト会社等の実務解説では次のような科目がよく使われます。
| 関連費目 | 実務で使われる主な勘定科目例 | 経理処理上の注意点 |
|---|---|---|
| ドメインの取得・更新料 | 通信費、支払手数料、広告宣伝費 | 従来の継続処理に合わせて統一する |
| レンタルサーバー利用料 | 通信費、支払手数料、広告宣伝費 | サーバー機器(ハードウェア)の購入とは区別する |
| 有料SSL証明書の利用料 | 通信費、支払手数料、広告宣伝費 | 新規システム開発費とは混ぜない |
| 月額の保守・管理委託料 | 支払手数料、外注費、業務委託費 | 通常の維持管理と機能追加(資本的支出)を分ける |
| 既存プログラムの不具合修正 | 修繕費 | 障害除去・現状の効用維持に該当することが前提 |
なお、サーバー代や保守費を「年払い・複数年払い」で前払いした場合、まだサービスの提供を受けていない翌期以降の分は原則として前払費用として処理します。支払日から1年以内に提供を受ける役務について継続して支払年度に損金算入するなど、国税庁No.5380の短期前払費用の要件を満たす場合のみ例外が認められるため、「年払いなら無条件で全額当期経費」と誤解しないよう注意しましょう(出典: 国税庁 No.5380)。
ホームページリニューアル費用の勘定科目を正しく処理するための実務ポイント
 ご相談者
どの費目が経費でどれが資産になるか、概念は分かりました。実際の仕訳や、制作会社に頼むときに気をつけることはありますか。
マーケ部部長
同じ「100万円のリニューアル」でも見積書が一式表記だと税理士も判断に迷います。発注段階から「デザイン・PR」「既存修正」「新機能開発」「保守」に明細を分けてもらうのが実務の鉄則です。
ここからは、具体的な仕訳のイメージと、経理担当者とWeb担当者が連携して見積書の段階から準備しておくべき実務ポイントを整理します。
ケース別の仕訳イメージ(全額広告宣伝費・機能追加の資産計上・按分処理)
実際の仕訳がどのように組まれるか、消費税を省略した説明用のモデルケースを4つ確認してみましょう(※金額や取引条件は仕組みを理解するための仮定例です)。
- ケース1:PRコンテンツ刷新(30万円)を広告宣伝費とする場合 …
借方:広告宣伝費 300,000円 / 貸方:普通預金 300,000円(※30万円だから経費なのではなく、広告宣伝用でシステム開発を含まないため) - ケース2:既存システムの障害除去(25万円)を修繕費とする場合 …
借方:修繕費 250,000円 / 貸方:普通預金 250,000円(※現状の効用維持であれば20万円以上でも修繕費になり得る) - ケース3:新規Webシステム開発(100万円)をソフトウェアで5年償却する場合 … 取得時
借方:ソフトウェア 1,000,000円 / 貸方:普通預金 1,000,000円、決算時(12か月分の定額償却仮定)借方:減価償却費 200,000円 / 貸方:ソフトウェア 200,000円 - ケース4:35万円のソフトウェアに2026年4月以後の40万円未満特例を適用する場合 … 取得時
借方:ソフトウェア 350,000円 / 貸方:普通預金 350,000円、決算時借方:減価償却費 350,000円 / 貸方:ソフトウェア 350,000円(※確定申告書等への別表16(7)添付が必要)
また、仮定の例として「総額120万円のリニューアルで、うち80万円がPRページのデザイン・コーディング、40万円が新たな予約システム構築」といったように、1つの案件に経費部分と資産部分が混在する場合は、作業内容に応じて按分(分けて計上)するのが合理的です。その根拠となるのが、制作会社から発行される見積書や請求書の明細です。
税理士確認や経理処理がスムーズになる「見積書の内訳分け」の依頼方法
見積書や請求書が仮に「ホームページリニューアル一式 150万円」のように1行だけになっていると、経理担当者や税理士は「どこまでが広告宣伝費で、どこからがシステム開発(資産)なのか」を客観的に証明できません。税務調査等で質問された際にも、作業内容の根拠を示しにくくなります。
制作会社へ見積もりを依頼する段階から、以下のように項目を分けて記載してもらうようお願いしておくと、その後の会計処理が非常にスムーズです。
| 見積書・請求書で分けてもらいたい項目 | 記録・確認しておくべき内容 |
|---|---|
| ① 原稿・写真・PR用デザイン・コーディング | 会社案内や商品PRなど、広告宣伝コンテンツの制作範囲 |
| ② 既存機能の修正・不具合対応 | 発生していた障害内容と、従来動作への回復であることのメモ |
| ③ 新機能の開発・既存機能の拡張 | 新たに追加した予約・会員・検索機能などの仕様 |
| ④ 導入設定・テスト | どのソフトウェアの事業供用に直接必要な設定作業か |
| ⑤ 月額保守・運用費 | 対象期間と、監視・バックアップ等の作業範囲 |
| ⑥ ドメイン・サーバー・SSL利用料 | 契約期間、更新料、初期設定との区分 |
なお、国税庁のインボイス対応事例でも、作業指図書等によって「従来機能の維持」であることを確認する視点が示されています(出典: 国税庁 インボイス対応事例)。制作会社との打ち合わせ議事録や仕様書もあわせて保管しておくと、根拠資料として役立ちます。
少額基準を逃れるための不自然な分割は避ける
1つのWebシステムの導入を、請求書だけ「設計費30万円」「実装費30万円」「設定費20万円」のように細分化して40万円未満の特例を適用しようとするのは不適切です。
少額減価償却資産の判定は「通常1単位として取引される単位」で行われ、導入に必要な設定費等も取得価額に含めるのが原則とされています。
私たちがご相談を受ける際も、見積書の段階で「PRページ制作」「システム構築」「保守運用」の明細を明確に分けてお出しする制作会社を選ぶことが、後々の経理トラブルを防ぐ近道だとお伝えしています。明細の分かりやすい見積もりや、50万円以上の法人リニューアルをご検討の際はワイズイノベーションのお問い合わせフォーム(※順次公開予定)からもご相談いただけます。なお、15万円前後の軽量な載せ替えや速度改善・スポット解析で足りる場合は、エムズサイト(ms-site.biz)のような小規模窓口で進める選択肢もあります。
見積書の比べ方や費用の相場感そのものを先に整理したい場合は、以下の記事も参考にしてください。
法人のホームページリニューアルの費用相場|内訳と規模別の目安
法人のホームページリニューアル費用は小規模で30万〜100万円、中規模で100万〜300万円が目安ですが、作業範囲と運用費を含めた数年間の総額で判断することが重要です。 初期費用の目安:コー…
ホームページリニューアルの見積もり|会社で金額が違う理由と比べ方
ホームページリニューアルの見積もり金額が制作会社によって違うのは、含まれる作業範囲と前提条件が揃っていないためです。同じ条件の資料を渡して3社程度で横並び比較することが失敗を防ぐ近道です。 …
繰延資産や一括経費処理をめぐるよくある誤解と税務上の注意点
ホームページリニューアルの会計処理では、ネット上の古い記事や誤解から思い込みが起きやすいポイントがいくつかあります。代表的な誤解を整理しておきましょう。
| よくある誤解 | 正確な考え方 |
|---|---|
| リニューアル費用はすべて広告宣伝費(または修繕費) | PR制作、維持修正、新機能開発を分けて判断する。機能追加は資本的支出・ソフトウェアになる |
| 1年以上使うサイトはすべて「繰延資産」になる | ソフトウェアの耐用年数5年と、税法上の繰延資産・前払費用の期間配分は根拠が異なる |
| 「一括償却資産」を選べばその年に全額経費になる | 一括償却資産(20万円未満)は3年間で均等償却する制度。当期全額損金は10万円未満や40万円未満特例 |
特に補助金を活用してリニューアルを行う場合は、補助金の入金時期と決算期がズレるケースも多いため、収益計上のタイミングや会計上の取扱いを含めて税理士との事前確認が不可欠です。補助金の制度や申請前の注意点については、以下の記事で詳しく解説しています。
ホームページリニューアルに使える補助金|申請前に確かめること
ホームページリニューアルに補助金が使えるかは、制度の目的に合う取り組みかと、交付決定前に発注しない手順を守れるかで決まります。まずは公募要領の最新条件を公式情報で確認してください。 定番の制…
まとめ:ホームページリニューアル費用の勘定科目は目的と見積内訳で整理しよう
ホームページリニューアル費用の勘定科目は、金額の大小だけで機械的に決まるものではありません。最後に実務上の要点を振り返ります。
- 支出の性質で3つに分ける:PR目的の制作は「広告宣伝費」、障害除去・現状維持は「修繕費」、新機能開発・向上は「ソフトウェア(資本的支出)」として整理する
- 2026年4月以後の最新基準を使う:資産計上になる場合も、10万円未満・20万円未満一括償却・40万円未満特例(2026年4月1日以後取得等)の適用可否を確認する
- 見積書を一式にしない:発注時から「PR制作」「既存修正」「新機能開発」「保守」の内訳を分けてもらい、仕様書とともに保管する
- 最終判断は税理士に確認する:補助金との併用や按分基準など個別の判断が必要な箇所は、見積書を持参して顧問税理士へ相談する
まずは制作会社から届く見積書に「作業内容の内訳」がしっかり書かれているかを確認するところから始めてみてください。最終的な判断は必ず税理士に確認したうえで、無理のない経理処理を進めていきましょう。
よくある質問(FAQ)
- ホームページのリニューアル費用は、どの勘定科目に計上すればいいですか?
-
作業内容によって異なります。会社や商品のPR用コンテンツの制作・更新であれば「広告宣伝費」、既存システムの障害除去や現状維持にとどまる改修なら「修繕費」、新たに予約機能や会員機能などのシステムを構築する場合は「ソフトウェア(無形固定資産)」として計上するのが一般的です。
- ホームページのリニューアル費用は一括して経費で落とせますか?
-
一般的な広告宣伝用のコンテンツ更新や、既存機能の維持・修繕であれば支出時の経費として処理できるケースがあります。一方、システム開発などで資産計上になる場合でも、10万円未満や2026年4月1日以後の取得等で要件を満たす40万円未満の少額減価償却資産の特例に該当すれば、供用年度に全額損金算入できる選択肢があります。最終的な処理は顧問税理士にご確認ください。
本記事は2026年11月時点の国税庁公開資料・通達等にもとづく一般的な税務・会計の考え方を整理したものであり、個別具体的な税務判断を保証するものではありません。実際の仕訳や特例の適用可否については、必ず顧問税理士または所轄の税務署にご確認ください。